Forsikring af nyt stråtag: hvad koster det?
Du har fået et nyt stråtag, eller du går med planerne om det, og så popper spørgsmålet op: Hvad kommer det egentlig til at koste i forsikring? Det er et fornuftigt spørgsmål at stille før tækkemanden går i gang og ikke bagefter.
Det ærlige svar er, at der ikke findes én fast pris. Præmien afhænger af dit selskab, dit hus og ikke mindst af, hvordan taget er bygget og sikret. Her får du en gennemgang af, hvad der typisk spiller ind, så du kan stille de rigtige spørgsmål.
Hvorfor er forsikring af stråtag ikke som andre tage?
Stråtag er smukt, men det er også et organisk materiale, og det brænder anderledes end tegl eller eternit. Derfor ser forsikringsselskaber ofte mere kritisk på stråtage og beregner risikoen mere forsigtigt.
I praksis kan det betyde:
- At præmien er højere end for et hus med hårdt tag.
- At selskabet stiller krav til skorsten, ildsted og el-installationer.
- At nogle selskaber spørger ind til tagets alder og stand.
Et nyt tag er altså ikke bare et nyt tag i forsikringens øjne. Det er en ændring, som dit selskab skal kende til.
Hvad afgør prisen på forsikringen?
Der er ikke et universelt prisniveau, og det er svært at give et tal uden at gætte. Til gengæld kan du se på de faktorer, som typisk påvirker præmien:
- Selskab og dækning: Forskellige selskaber vurderer stråtage forskelligt, og dækningen kan variere.
- Husets størrelse og værdi: Større og dyrere huse giver generelt en højere præmie.
- Tagets alder og stand: Et nyt, veludført tag kan tale til din fordel.
- Brandforhold: Brændeovn, pejs, skorsten og elinstallationer bliver ofte vurderet.
- Beskyttelse af taget: Undertag og brandhæmmende løsninger kan have betydning hos nogle selskaber.
- Afstand til naboer: Nærhed til andre bygninger kan indgå i risikovurderingen.
Hvilke af punkterne der vejer tungest, afgør dit selskab. Spørg derfor direkte frem for at regne med, at naboens præmie er et godt billede af din.
Sådan påvirker et nyt tag din præmie
Mange tænker, at et nyt tag automatisk giver lavere pris. Det kan det, men det er ikke en regel. Et nyt tag betyder typisk, at risikoen for fugt og skader er lavere end ved et gammelt tag, og det kan et selskab tage med i vurderingen.
Samtidig kan et nyt tag have en højere genopbygningsværdi, fordi selve taget er dyrt at genskabe. Det kan påvirke, hvor meget huset skal være forsikret for. Hvis du vil have en idé om, hvad selve tagarbejdet kan løbe op i, kan du læse mere om, hvad et nyt stråtag typisk koster at få lagt. Så ved du også, hvilken værdi forsikringen skal dække.
Husk at give selskabet besked om, at du har fået nyt tag. Oplysninger, der ikke passer, kan give bøvl, hvis uheldet er ude.
Undertag og brandsikring: det kan betale sig at spørge
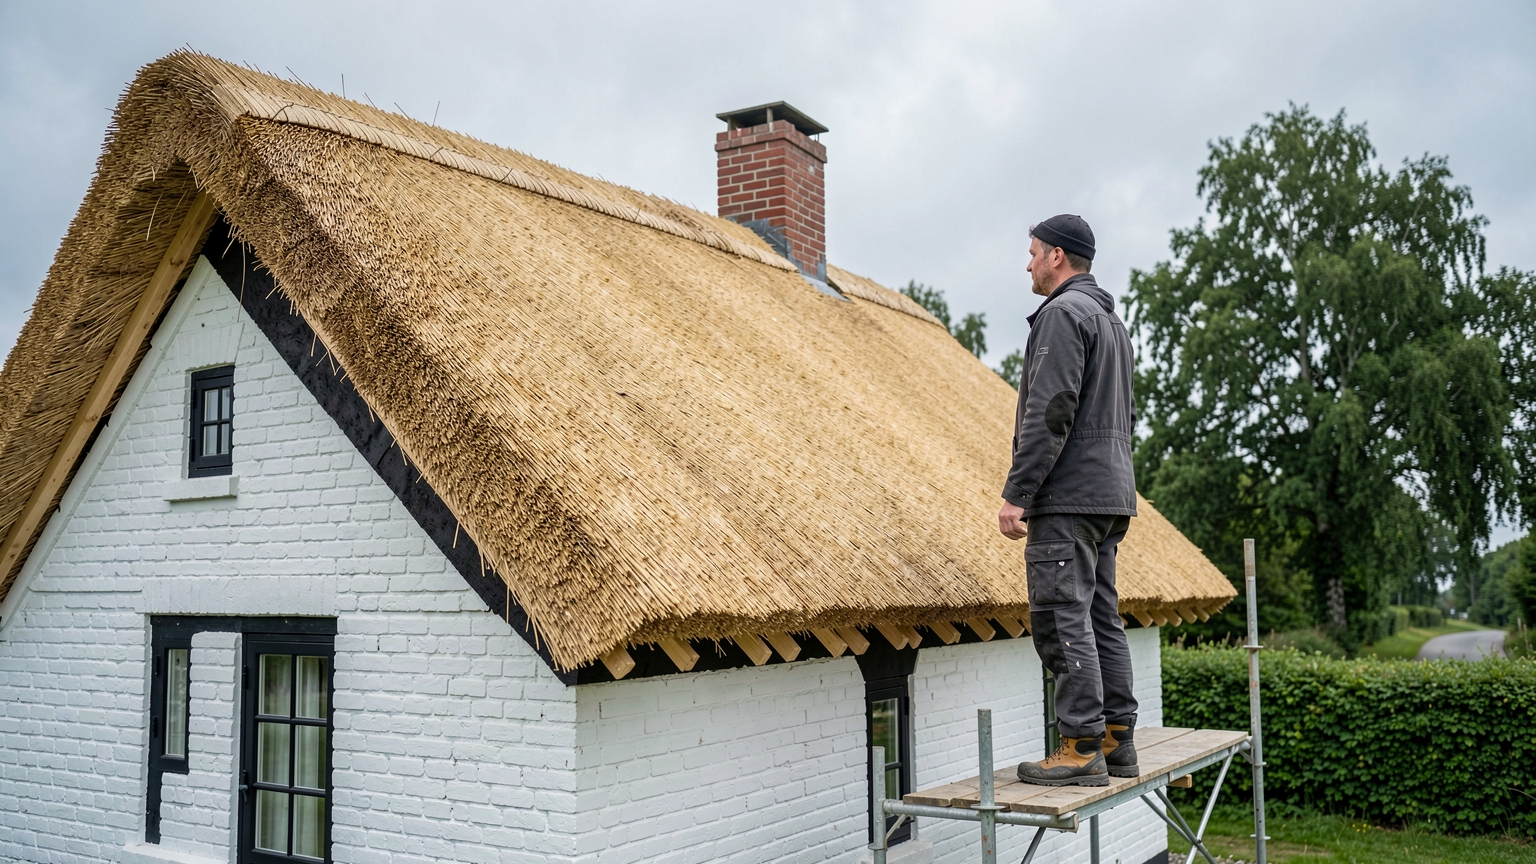
Undertag og brandsikring er to emner, som ofte kommer op, når man taler stråtag og forsikring. Hvordan taget er opbygget under tækningen, kan have betydning for både sikkerhed og for, hvordan selskabet ser på risikoen.
En erfaren tækkemand kan fortælle dig, hvilke løsninger der er mulige på netop dit hus. Og hvis der skal ændres på konstruktionen under taget, er det godt at have en tømrer med i samtalen fra start.
Bed om at få beskrevet løsningen skriftligt. Så har du noget konkret at sende til forsikringsselskabet, og I undgår misforståelser.
Sådan går du til forsikringsselskabet, før du bestiller
Det bedste tidspunkt at ringe til forsikringen er, inden du siger ja til et tilbud på taget. Så kan du nå at justere planen, hvis selskabet har krav eller gode råd.
Tag fx de her spørgsmål med:
- Hvad kræver I af et nyt stråtag, for at jeg kan beholde min dækning?
- Har tagets opbygning, herunder undertag, betydning for præmien?
- Stiller I krav til skorsten, ildsted eller el-installationer?
- Skal huset forsikres for en højere værdi, når taget er nyt?
- Hvordan melder jeg ændringen, og hvad skal I have af dokumentation?
Få gerne svarene skriftligt. Hold også et par selskabers vilkår op mod hinanden, så du sammenligner dækning og ikke kun præmien.
Hold forsikringen nede ved at passe godt på taget
Et velholdt tag er både bedre for økonomien og for nattesøvnen. Regelmæssigt eftersyn, fjernelse af mos og løse områder og et skorstensfejet ildsted er gode vaner, som også gør det nemmere at tale med forsikringen.
Vil du vide mere om, hvordan du passer på taget år efter år, så læs vores gennemgang af vedligeholdelse af stråtag. Små tiltag i tide er som regel billigere end store reparationer senere.
Ofte stillede spørgsmål
Bliver forsikringen dyrere, fordi jeg har stråtag?
Ofte ser selskaber anderledes på stråtag end på hårde tage, fordi brandrisikoen vurderes højere. Hvor stor forskellen er, afhænger af selskabet og af dit hus. Få et konkret tilbud for at kende din egen pris.
Skal jeg melde til forsikringen, når jeg får nyt stråtag?
Ja, det er en god idé altid at give dit selskab besked om større ændringer af huset, herunder nyt tag. Så sikrer du, at dækningen og forsikringssummen passer.
Kan et nyt tag sænke min præmie?
Det kan det i nogle tilfælde, fordi et nyt tag normalt er i bedre stand. Men det er ikke garanteret, og tagets værdi kan også påvirke, hvad huset skal forsikres for. Spørg dit selskab.
Har undertag og brandsikring betydning for forsikringen?
Det kan de have, men det varierer mellem selskaber. Spørg både selskabet og din tækkemand, hvilke løsninger der er relevante for dit hus, og få dem beskrevet skriftligt.
Hvornår skal jeg kontakte forsikringsselskabet?
Helst inden du accepterer et tilbud på taget. Så kan du nå at tage højde for eventuelle krav, før arbejdet går i gang.
Går du med planer om nyt stråtag og vil gerne have en uforpligtende snak om opgaven, så kontakt Peter Høy, og få hjælp til at komme godt fra start.
Indeholder illustrationer skabt med AI